Vivid Business und Personal

Screenshots
Details
- Bewertung
- 4,6
- Version
- 4.42.0
- Entwickler
- Vivid Money GmbH
Ich habe Vivid Business und Personal vor allem als praktische Finanz-App für den Alltag betrachtet: nicht nur zum Bezahlen, sondern als zentrale Oberfläche für Konten, Karten und Zinsen. Der erste Eindruck ist modern und klar auf schnelle Erledigung ausgelegt. Vivid Money GmbH richtet sich dabei sowohl an Privatnutzer als auch an Menschen, die geschäftliche Ausgaben getrennt im Blick behalten möchten. Genau diese Kombination macht die App interessant, verlangt aber auch etwas Aufmerksamkeit bei der Einrichtung und beim persönlichen Finanzsystem.
Die Anwendung ist kostenlos und gehört zur Kategorie Finanzen. Im Store wird sie mit einer durchschnittlichen Bewertung von 4,6 bei rund 37.000 Bewertungen geführt; außerdem kommt sie auf mehr als eine Million Installationen. Das spricht für eine breite Nutzung, ersetzt aber nicht den eigenen Blick auf die Frage, ob die Arbeitsweise zu den eigenen Gewohnheiten passt. Ich würde Vivid nicht allein wegen der guten Bewertung auswählen, sondern danach, wie gut die Mischung aus privatem und geschäftlichem Geld in den eigenen Alltag passt.
Wie sich Vivid im täglichen Einsatz anfühlt
Schnelle Orientierung statt langem Suchen
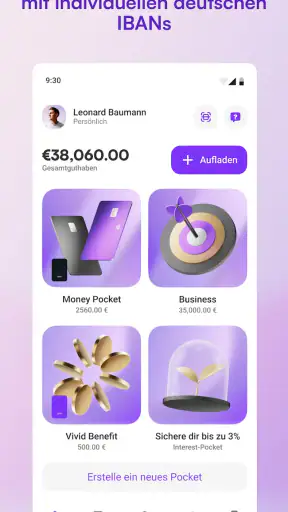
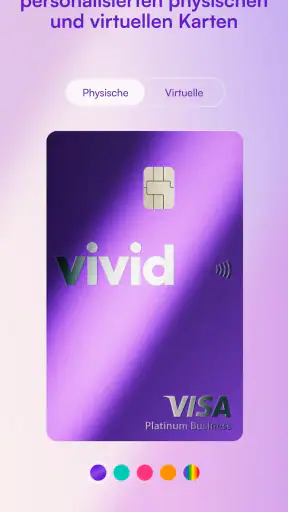
Beim täglichen Öffnen einer Finanz-App zählt für mich weniger ein spektakuläres Design als die Frage, ob ich sofort weiß, wo mein Geld liegt und welche Aktion als Nächstes möglich ist. Vivid ist auf diesen kurzen Blick ausgelegt. Konten und Karten stehen im Mittelpunkt, und die Oberfläche wirkt dadurch eher wie ein Werkzeug für wiederkehrende Handgriffe als wie ein umfangreiches Banking-Archiv.
Das ist besonders angenehm, wenn ich unterwegs eine Zahlung prüfen, eine Karte auswählen oder den aktuellen Stand kontrollieren möchte. Solche Aufgaben sollten nicht nach einem langen Rundgang durch Menüs verlangen. Gleichzeitig kann die Konzentration auf mehrere Geldbereiche zunächst ungewohnt sein. Wer bisher nur ein einziges Girokonto verwendet hat, muss sich erst daran gewöhnen, zwischen privaten und geschäftlichen Vorgängen sauber zu unterscheiden.
Die wahrgenommene Geschwindigkeit hängt bei einer Finanz-App natürlich auch von Verbindung, Gerät und dem jeweiligen Kontovorgang ab. Ich würde deshalb keine feste Reaktionszeit versprechen. Im normalen Gebrauch fühlt sich Vivid jedoch eher auf direkte Aktionen als auf langes Verweilen ausgelegt an. Für mich ist das ein wichtiger Unterschied zu manchen klassischen Banking-Apps, die zwar sehr vollständig wirken, aber bei einer einfachen Kontrolle unnötig schwerfällig erscheinen können.
Ein realistischer Alltag mit privaten und geschäftlichen Ausgaben
Ein typischer Anwendungsfall ist für mich eine Person, die morgens eine geschäftliche Ausgabe bezahlt, mittags eine private Karte nutzt und abends beide Vorgänge getrennt nachvollziehen möchte. Mit der Verbindung aus Business- und Personal-Nutzung kann diese Trennung übersichtlicher werden, als wenn mehrere unabhängige Lösungen nebeneinanderliegen. Der Vorteil entsteht aber nur, wenn ich von Anfang an konsequent entscheide, welche Zahlung zu welchem Bereich gehört.
Ich würde deshalb nicht erst am Monatsende versuchen, alles zu sortieren. Besser ist es, Karten und Kontobereiche nach einem festen persönlichen Schema zu verwenden. Eine Karte für berufliche Ausgaben, eine andere für private Käufe oder klar getrennte Geldtöpfe können die spätere Kontrolle erleichtern. Das ist kein automatischer Ersatz für eine Buchhaltung, aber ein sinnvoller Arbeitsablauf, wenn ich meine Finanzen regelmäßig selbst ordne.
Gerade für Selbstständige liegt hier eine Stärke. Die App kann den täglichen Überblick vereinfachen, weil berufliche Zahlungen nicht zwangsläufig zwischen Lebensmitteleinkäufen, Abonnements und Freizeitkosten untergehen. Wer jedoch eine komplette professionelle Buchhaltung, umfangreiche Steuerfunktionen oder ein fest etabliertes Geschäftssystem erwartet, sollte Vivid nicht vorschnell als vollständigen Ersatz betrachten. Für solche Aufgaben bleibt meist eine spezialisierte Lösung besser geeignet.
Was bei intensiver Nutzung auffällt
Die App ist nicht nur für einen kurzen Blick am Morgen gedacht. Bei häufiger Kartennutzung, mehreren Konten und wiederkehrenden Kontrollen wird entscheidend, ob die Oberfläche auch unter hoher persönlicher Nutzung verständlich bleibt. Hier liegt der praktische Prüfstein: Nicht die einzelne Zahlung, sondern die Summe vieler kleiner Vorgänge zeigt, ob die Struktur langfristig trägt.
Ich sehe den größten Nutzen bei Menschen, die ihre Finanzen aktiv steuern. Wer regelmäßig Geld verschiebt, Ausgaben prüft und private von geschäftlichen Zahlungen trennt, kann die zentrale Darstellung schätzen. Wer dagegen nur einmal im Monat den Kontostand sehen möchte, braucht möglicherweise nicht die zusätzliche Ebene aus Karten und getrennten Bereichen. In diesem Fall kann eine einfache Standard-Banking-App weniger Einarbeitung verlangen.
Bei intensiver Nutzung würde ich außerdem darauf achten, ob die eigene Ordnung konsequent bleibt. Eine Finanz-App kann Vorgänge anzeigen, aber sie kann nicht verhindern, dass ich eine private Ausgabe über den falschen Bereich bezahle oder eine geschäftliche Transaktion später nicht mehr eindeutig zuordnen kann. Der größte Leistungsvorteil entsteht daher nicht nur durch die App selbst, sondern durch ein sauberes persönliches Verfahren.
Zinsen als Anreiz, aber nicht als alleinige Entscheidung
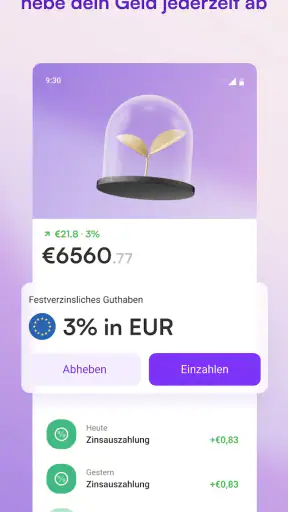
Hohe Zinsen gehören zum zentralen Versprechen von Vivid. Das kann ein guter Grund sein, sich näher mit der App zu beschäftigen, besonders wenn Geld nicht einfach ungenutzt auf einem gewöhnlichen Konto liegen soll. Trotzdem würde ich die Zinskomponente nicht isoliert betrachten. Für mich zählt ebenso, wie leicht ich das Geld im Alltag erreiche, wie klar die Kontobereiche organisiert sind und ob die Lösung zu meinem Umgang mit Rücklagen passt.
Wer Zinsen sucht, sollte die jeweils geltenden Bedingungen in der App aufmerksam lesen und nicht nur auf die auffällige Aussicht auf eine höhere Verzinsung achten. Bei Finanzprodukten ist es wichtig, den Unterschied zwischen kurzfristig verfügbarem Alltagsgeld, Rücklagen und Geld für geschäftliche Verpflichtungen zu verstehen. Vivid kann dabei ein praktisches Zentrum sein, aber die persönliche Aufteilung bleibt meine Verantwortung.
Stabilität und Vertrauen im täglichen Banking
Bei einer Finanz-App bewerte ich Stabilität strenger als bei einer gewöhnlichen Shopping- oder Unterhaltungs-App. Wenn eine Oberfläche kurz nicht reagiert, ist das bei einer Bankanwendung nicht bloß lästig: Ich möchte wissen, ob eine Zahlung ausgelöst wurde, ob ein Kontostand aktuell ist und ob eine Aktion abgeschlossen wurde. Deshalb sollte ich bei jeder ungewöhnlichen Verzögerung nicht mehrfach ungeduldig tippen, sondern zuerst den Status prüfen.
Vivid wirkt in seiner Grundidee auf häufige Nutzung vorbereitet, weil Konten und Karten schnell erreichbar sein sollen. Dennoch kann keine App jede Situation gleich flüssig lösen. Netzwerkprobleme, Wartungsphasen oder eine hohe Belastung des Geräts können den Eindruck verändern. Ich würde deshalb für wichtige Zahlungen nicht allein auf einen einzigen digitalen Weg vertrauen. Eine alternative Zahlungsmöglichkeit und ein kleiner Notfallplan sind bei jeder mobilen Finanzlösung vernünftig.
Die große Zahl an Installationen und die vielen Bewertungen vermitteln einen gewissen Eindruck von Verbreitung. Für mich ist das aber eher ein Hinweis auf Bekanntheit als ein Beweis für perfekte Zuverlässigkeit in jedem Einzelfall. Entscheidend bleibt, wie die App auf meinem Gerät läuft und ob ich ihre Abläufe verstehe. Gerade beim ersten Einrichten sollte ich mir Zeit nehmen, statt sofort alle privaten und geschäftlichen Zahlungswege umzustellen.
Wiederherstellung und Verhalten bei Problemen
Ein oft unterschätzter Punkt ist die Erholung nach einem Gerätewechsel, einer unterbrochenen Sitzung oder einer fehlgeschlagenen Aktion. Bei Vivid sollte ich mich nicht darauf verlassen, dass ich in einem stressigen Moment automatisch alles richtig mache. Ich würde die Zugangsdaten sicher verwalten, die Kontaktmöglichkeiten für den Support griffbereit halten und wichtige Kontoinformationen nicht ausschließlich in der App aufbewahren.
Wenn eine Zahlung scheinbar hängen bleibt, ist ein kontrollierter Ablauf sinnvoll: zunächst die Verbindung prüfen, dann den Kontostand oder die Transaktionsübersicht aktualisieren und erst danach eine weitere Aktion versuchen. So vermeide ich doppelte Vorgänge. Diese Vorgehensweise ist kein spezieller Trick, aber bei einer App mit privaten und geschäftlichen Zahlungen besonders wichtig, weil ein Fehler schnell die spätere Zuordnung erschwert.
Auch beim Wechsel auf ein anderes Smartphone würde ich nicht bis zum letzten Moment warten. Vor einer Reise oder einer beruflich wichtigen Phase sollte ich prüfen, ob der Zugang auf dem neuen Gerät funktioniert und ob die benötigten Karten und Kontobereiche sichtbar sind. Eine gute Finanz-App muss nicht nur im Normalbetrieb überzeugen, sondern auch dann handhabbar bleiben, wenn der Alltag plötzlich nicht nach Plan läuft.
Ressourcen und Anforderungen an das Smartphone
Vivid ist für Geräte ab iOS oder Android 9 vorgesehen. Das macht die Anwendung grundsätzlich auch für ältere kompatible Smartphones interessant, sofern sie noch zuverlässig mit aktuellen App-Versionen arbeiten. Die aktuelle Version trägt die Bezeichnung 4.42.0. Für die praktische Nutzung würde ich trotzdem nicht nur auf die Betriebssystemversion schauen, sondern auch auf freien Speicher, Akkuzustand und die allgemeine Geschwindigkeit des Geräts.
Finanz-Apps müssen keine aufwendigen Spiele-Grafiken darstellen, aber sie reagieren empfindlich auf ein überlastetes oder veraltetes Smartphone. Wenn viele Anwendungen gleichzeitig geöffnet sind, der Speicher knapp wird oder das Gerät im Energiesparmodus stark eingeschränkt ist, kann sich jede Banking-App langsamer anfühlen. Vivid ist deshalb wahrscheinlich am angenehmsten auf einem Gerät, das regelmäßig aktualisiert wird und nicht ständig an seiner Leistungsgrenze arbeitet.
Wer ein sehr altes Smartphone nutzt, sollte vor einem vollständigen Wechsel nicht nur die Installation testen. Ich würde mich anmelden, die wichtigsten Ansichten öffnen und kontrollieren, ob Karten- und Kontoinformationen verständlich dargestellt werden. Ein kurzer Test im heimischen WLAN sagt zwar nicht alles über den späteren Einsatz unterwegs aus, kann aber zeigen, ob die grundlegende Bedienung auf dem eigenen Gerät angenehm genug ist.
Für wen die App besonders gut passt
Ich sehe Vivid besonders bei Menschen, die mehrere finanzielle Rollen in einem überschaubaren System verbinden möchten. Dazu gehören Selbstständige mit privaten und beruflichen Ausgaben, Nutzer mit mehreren Karten sowie Personen, die ihre Rücklagen bewusster von ihrem täglichen Geld trennen wollen. Die App ist auch interessant, wenn ich eine moderne Alternative zu einer rein traditionellen Bankoberfläche suche und bereit bin, meine Abläufe etwas neu zu ordnen.
Der Vorteil liegt weniger darin, dass jede Finanzfrage automatisch gelöst wird. Er liegt darin, dass ich Konten, Karten und Zinsen in einer gemeinsamen Umgebung betrachten kann. Für mich ist das eine gute Lösung, wenn ich häufig mobil arbeite und nicht bei jeder kleinen Kontrolle verschiedene Systeme öffnen möchte.
Weniger passend ist Vivid für Nutzer, die eine sehr konservative, möglichst reduzierte Banking-Erfahrung bevorzugen. Auch wer eine Filiale, persönliche Beratung vor Ort oder ein umfassendes Firmenbanking mit komplexen internen Freigaben benötigt, sollte sich eher bei traditionellen oder spezialisierten Anbietern umsehen. Die Business-Funktion macht die App nicht automatisch zu einer vollständigen Unternehmensfinanzierung.
Vivid im Vergleich zu klassischen Alternativen
Im Vergleich zu einer gewöhnlichen Girokonto-App wirkt Vivid stärker auf Flexibilität, Kartenverwaltung und die Verbindung von privaten sowie geschäftlichen Geldbereichen ausgerichtet. Klassische Banking-Anwendungen punkten dagegen oft mit einer vertrauten Struktur, langjährig bekannten Prozessen und einer engeren Einbindung in das übrige Angebot der Hausbank. Welche Seite besser ist, hängt davon ab, ob ich eher Übersicht und moderne Abläufe oder maximale Vertrautheit suche.
Gegenüber einer reinen Spar-App hat Vivid den Vorteil, dass der tägliche Zahlungsverkehr und die Karten nicht völlig getrennt von meinen Rücklagen betrachtet werden müssen. Eine reine Sparlösung kann jedoch für ein einziges Ziel einfacher sein, weil sie weniger Entscheidungen im Alltag verlangt. Wer nur Geld zurücklegen möchte, braucht möglicherweise keine umfassende Finanzoberfläche.
Im Vergleich zu einer spezialisierten Buchhaltungssoftware bleibt Vivid für mich die zugänglichere Alltagslösung, aber nicht unbedingt das tiefere Werkzeug für geschäftliche Dokumentation. Ich würde die App für laufende Zahlungen und die erste Ordnung nutzen, während komplexere steuerliche oder buchhalterische Aufgaben in einem dafür geeigneten System bleiben. Diese Kombination kann sinnvoller sein, als von einer einzigen App alles zu erwarten.
Bedienfehler, Gewohnheiten und kleine Reibungspunkte
Die größte mögliche Reibung sehe ich nicht in der Idee selbst, sondern in der Gefahr, dass mehrere Bereiche zu einer neuen Quelle für Verwechslungen werden. Wenn ich eine Karte falsch auswähle oder eine Ausgabe nicht sofort richtig einordne, hilft mir die technische Übersicht allein nicht weiter. Vor der ersten intensiven Nutzung sollte ich daher festlegen, welche Karte ich für welche Art von Zahlung verwende.
Auch die Suche nach einer bestimmten Transaktion kann bei vielen Vorgängen anspruchsvoller werden als bei einem einzelnen, sehr einfachen Konto. Ich würde deshalb meine Ausgaben regelmäßig prüfen und nicht erst dann Ordnung schaffen, wenn eine Rechnung oder eine geschäftliche Auswertung ansteht. Diese Gewohnheit macht die App spürbar nützlicher und reduziert die Gefahr, dass ich später zwischen privaten und beruflichen Buchungen rätseln muss.
Ein weiterer Punkt ist die Erwartung an sofortige Verfügbarkeit. Zinsen, Kontostände und Kartenvorgänge gehören zwar zusammen, erfüllen aber nicht alle denselben Zweck. Ich sollte daher nicht jede Anzeige als endgültige finanzielle Aussage interpretieren, wenn eine Transaktion gerade erst stattgefunden hat. Bei wichtigen Entscheidungen ist es besser, den Status sorgfältig zu prüfen und ausreichend Zeit für die Verarbeitung einzuplanen.
Mein Leistungsurteil nach dem praktischen Einsatz
Unter dem Gesichtspunkt der wahrgenommenen Geschwindigkeit ist Vivid überzeugend, wenn ich schnelle Kontrollen und wiederkehrende Kartenaktionen erledigen möchte. Die App wirkt nicht wie ein schweres Finanzarchiv, sondern wie ein mobiles Werkzeug für den laufenden Alltag. Besonders bei getrennten privaten und geschäftlichen Ausgaben kann diese direkte Struktur Zeit sparen, sofern ich meine Bereiche konsequent nutze.
Bei intensiver Nutzung zeigt sich zugleich, dass die App keine Ordnung ersetzt. Je mehr Karten, Geldbereiche und Transaktionen zusammenkommen, desto wichtiger werden klare eigene Regeln. Wer diese Regeln nicht einhalten möchte, könnte mit einer einfacheren Bank-App besser fahren. Das ist für mich keine Schwäche der Grundidee, aber eine klare Grenze ihres Komforts.
Auch bei Stabilität und Wiederherstellung bleibe ich bei Finanz-Apps vorsichtig. Vivid kann den Zahlungsalltag vereinfachen, doch ich würde wichtige Zugänge, alternative Zahlungsmöglichkeiten und einen vernünftigen Plan für Gerätewechsel nicht vernachlässigen. Die Anwendung sollte mein Finanzsystem unterstützen, nicht der einzige Ort sein, an dem ich den Überblick über mein Geld behalte.
Insgesamt empfehle ich Vivid Business und Personal vor allem Nutzern, die private und geschäftliche Finanzen mobil verbinden und gleichzeitig Karten sowie verzinste Geldbereiche im Blick behalten möchten. Die kostenlose App von Vivid Money GmbH ist für alle Altersgruppen freigegeben und wird mit USK ab 0 Jahren geführt. Meine Empfehlung gilt besonders dann, wenn du bereit bist, deine Geldbereiche bewusst zu organisieren. Wer dagegen eine klassische Hausbank, persönliche Betreuung oder eine vollständige Firmenbuchhaltung sucht, sollte die App eher als Ergänzung und nicht als alleinige Lösung betrachten.


